Когда появляются первые накопления, встаёт простой вопрос: где их держать? Оставлять всё на карте неудобно — деньги легко потратить, а процентов почти нет. Банки предлагают десятки вкладов с разными названиями, но по сути в Казахстане они делятся на три вида: несрочный, срочный и сберегательный. У каждого свои правила снятия и своя защита. Если выбрать вид под конкретную цель, можно и получать проценты, и не терять их из-за досрочного снятия. Разберём, как это сделать за один вечер.
Три вида вкладов простыми словами
Несрочный депозит. Деньги можно пополнять и снимать в любой момент без потери начисленных процентов. Ставка обычно ниже, чем по другим видам. Это самый гибкий вариант — по сути, «карман» рядом с картой, где деньги работают, но остаются под рукой.
Срочный депозит. Открывается на определённый срок — например, на 3, 6 или 12 месяцев. Ставка выше, чем по несрочному. Пополнять обычно можно, а вот снять часть денег — только в пределах условий банка, и при досрочном расторжении проценты часто пересчитывают по пониженной ставке.
Сберегательный депозит. Самые строгие условия: деньги нельзя снять до конца срока без потери вознаграждения. Зато ставка обычно самая высокая, и по таким вкладам в тенге действует наибольшая гарантия государства.
Точные правила — можно ли пополнять, есть ли частичное снятие, что будет с процентами при досрочном закрытии — у каждого банка свои. Они указаны в условиях вклада, и их стоит прочитать до открытия, а не после.
Шаг 1. Разделите деньги по целям
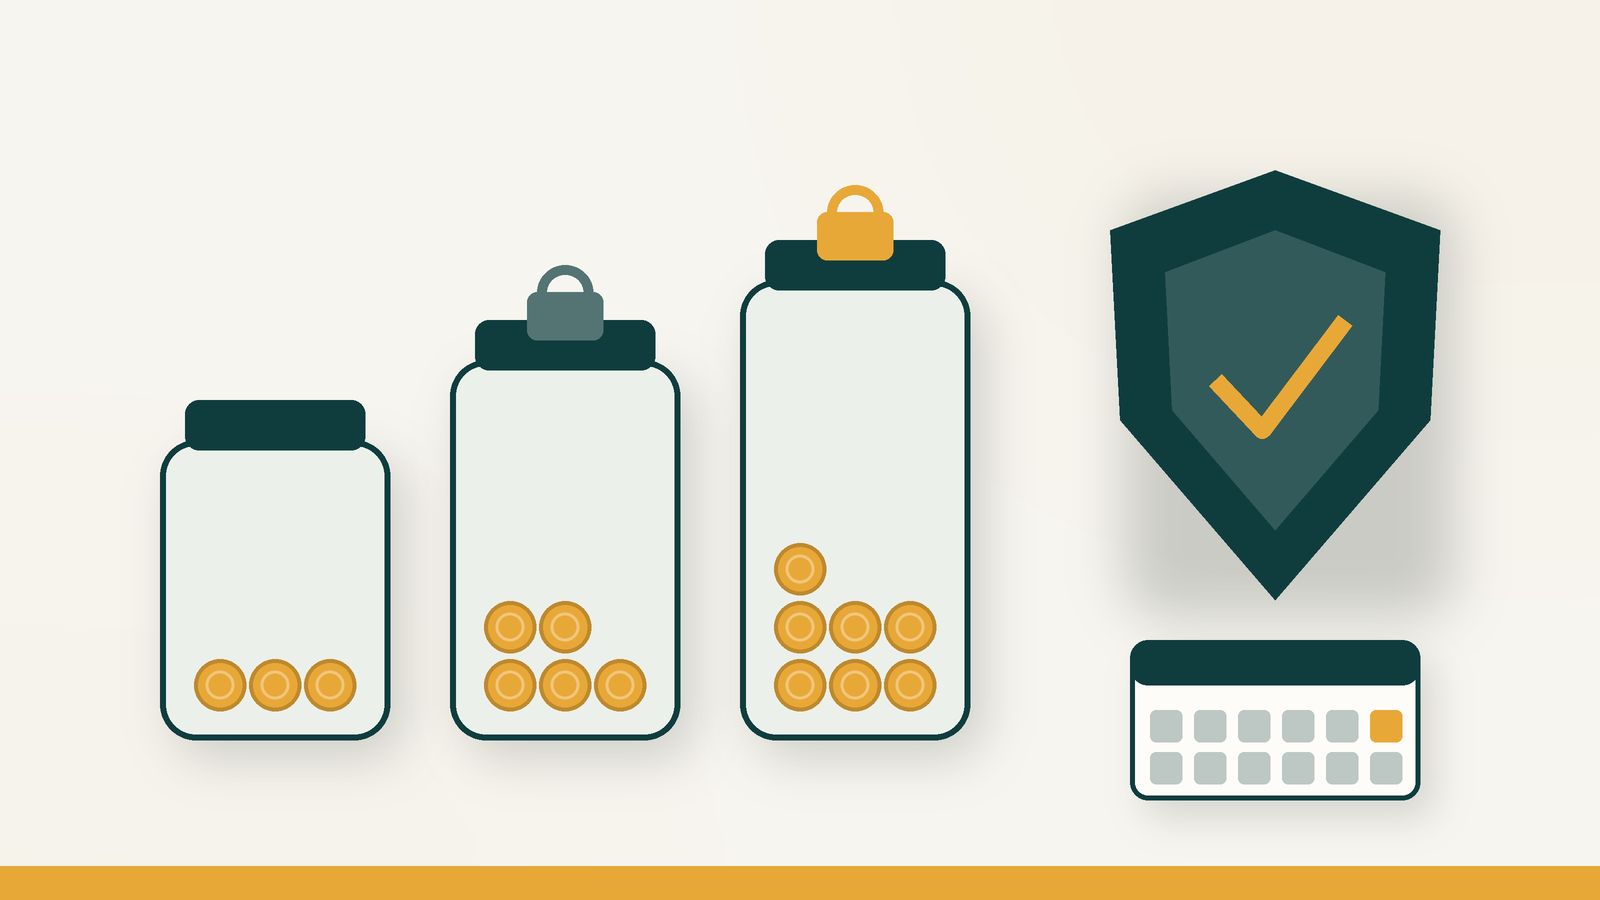
Ошибка многих — положить все накопления на один вклад. Потом случается непредвиденное, приходится закрывать депозит досрочно, и проценты пропадают. Удобнее сразу разложить деньги по задачам, как в схеме «три копилки вместо одной»:
- подушка безопасности — деньги, которые могут понадобиться в любой день: потеря работы, болезнь, срочный ремонт;
- цель с датой — отпуск летом, взнос за учёбу в сентябре, крупная покупка через полгода;
- долгий запас — то, что точно не понадобится в ближайший год или дольше.
Для каждой суммы запишите, когда она может понадобиться. Это и определит вид вклада.
Шаг 2. Подберите вид вклада под каждую цель
- Подушка → несрочный депозит. Здесь важнее доступ, чем лишний процент. Деньги должны быть доступны в тот же день, без звонков в банк и без штрафов. Сколько держать в подушке, мы разбирали в статье «Подушка безопасности в тенге».
- Цель с датой → срочный или сберегательный на срок до даты цели. Если отпуск в июне, а сейчас ноябрь, ищите вклад примерно на 6–7 месяцев. Срок не должен заканчиваться позже, чем понадобятся деньги.
- Долгий запас → сберегательный депозит. Если вы уверены, что год-два не тронете эти деньги, имеет смысл взять самую высокую ставку и максимальную гарантию.
Если сомневаетесь, выбирайте более гибкий вариант. Чуть меньший процент лучше, чем потерянные проценты при досрочном закрытии.
Шаг 3. Сравнивайте ГЭСВ, а не рекламную ставку
В рекламе банки пишут разные цифры: «до 16%», «ставка 15%», «ГЭСВ 15,8%». Для сравнения смотрите на ГЭСВ — годовую эффективную ставку вознаграждения. Она учитывает капитализацию, то есть начисление процентов на проценты, и позволяет сравнивать вклады разных банков на одинаковых условиях.
Обратите внимание на слово «до». Максимальная ставка часто действует только при определённых условиях: на самый длинный срок, при крупной сумме или без права пополнения. Откройте калькулятор на сайте банка и посчитайте именно вашу сумму и ваш срок.
Пример с условными цифрами. У вас 600 000 ₸ на цель через 6 месяцев. Вклад А — 12% годовых, вклад Б — 14%. За полгода разница составит примерно 6 000 ₸ (36 000 ₸ против 42 000 ₸ дохода до учёта капитализации). Это ощутимо, но только если вы не закроете вклад раньше. Если же есть шанс, что деньги понадобятся через два месяца, гибкий вклад с меньшей ставкой может оказаться выгоднее.
Шаг 4. Проверьте гарантию КФГД
Вклады физических лиц в казахстанских банках защищает Казахстанский фонд гарантирования депозитов (КФГД). Если банк лишат лицензии, фонд вернёт деньги вместе с начисленными процентами, но в пределах лимита. На сайте фонда сейчас указаны такие максимальные суммы гарантии в одном банке:
- до 20 млн ₸ — по сберегательным депозитам в тенге;
- до 10 млн ₸ — по остальным вкладам в тенге, а также деньгам на картах и текущих счетах;
- до 5 млн ₸ (в эквиваленте) — по вкладам в иностранной валюте.
Важная деталь: лимиты считаются по каждому банку, но не складываются. Общая выплата одному человеку в одном банке — не больше 20 млн ₸. Если ваши накопления больше лимита, разумно разделить их между несколькими банками. Перед открытием вклада проверьте актуальные условия на сайте kdif.kz — лимиты могут меняться.
Шаг 5. Прочитайте условия перед открытием
Открыть вклад в приложении — дело одной минуты, поэтому условия часто пролистывают. Найдите в договоре ответы на пять вопросов:
- Можно ли пополнять вклад и до какой даты?
- Можно ли снять часть денег и сколько?
- Что будет с процентами при досрочном закрытии?
- Как начисляются проценты: ежемесячно с капитализацией или в конце срока?
- Что происходит в конце срока: вклад продлевается автоматически, и по какой ставке?
Последний пункт часто упускают. При автопродлении ставка может оказаться ниже той, что была при открытии. Поставьте напоминание в календаре за неделю до окончания срока, чтобы спокойно решить, что делать с деньгами дальше.
Шаг 6. Автоматизируйте пополнение
Вклад работает лучше, если пополняется регулярно. Настройте автоперевод в день зарплаты: например, 30 000 ₸ на подушку и 20 000 ₸ на цель. Так накопления растут без ежемесячных решений, а на основной карте остаётся сумма на обычные расходы. Если вклад не позволяет пополнение, откройте рядом несрочный «накопитель» и раз в несколько месяцев переводите собранную сумму на новый срочный вклад.
Коротко
- Сначала разделите деньги по целям и запишите, когда каждая сумма может понадобиться.
- Подушка — на несрочный вклад, цели с датой — на срочный или сберегательный до этой даты.
- Сравнивайте ГЭСВ для своей суммы и срока, а не рекламное «до».
- Держите в одном банке не больше суммы гарантии КФГД для вашего вида вклада.
- До открытия проверьте условия снятия, досрочного закрытия и автопродления.
- Настройте автоперевод в день зарплаты.
Понравилась статья?