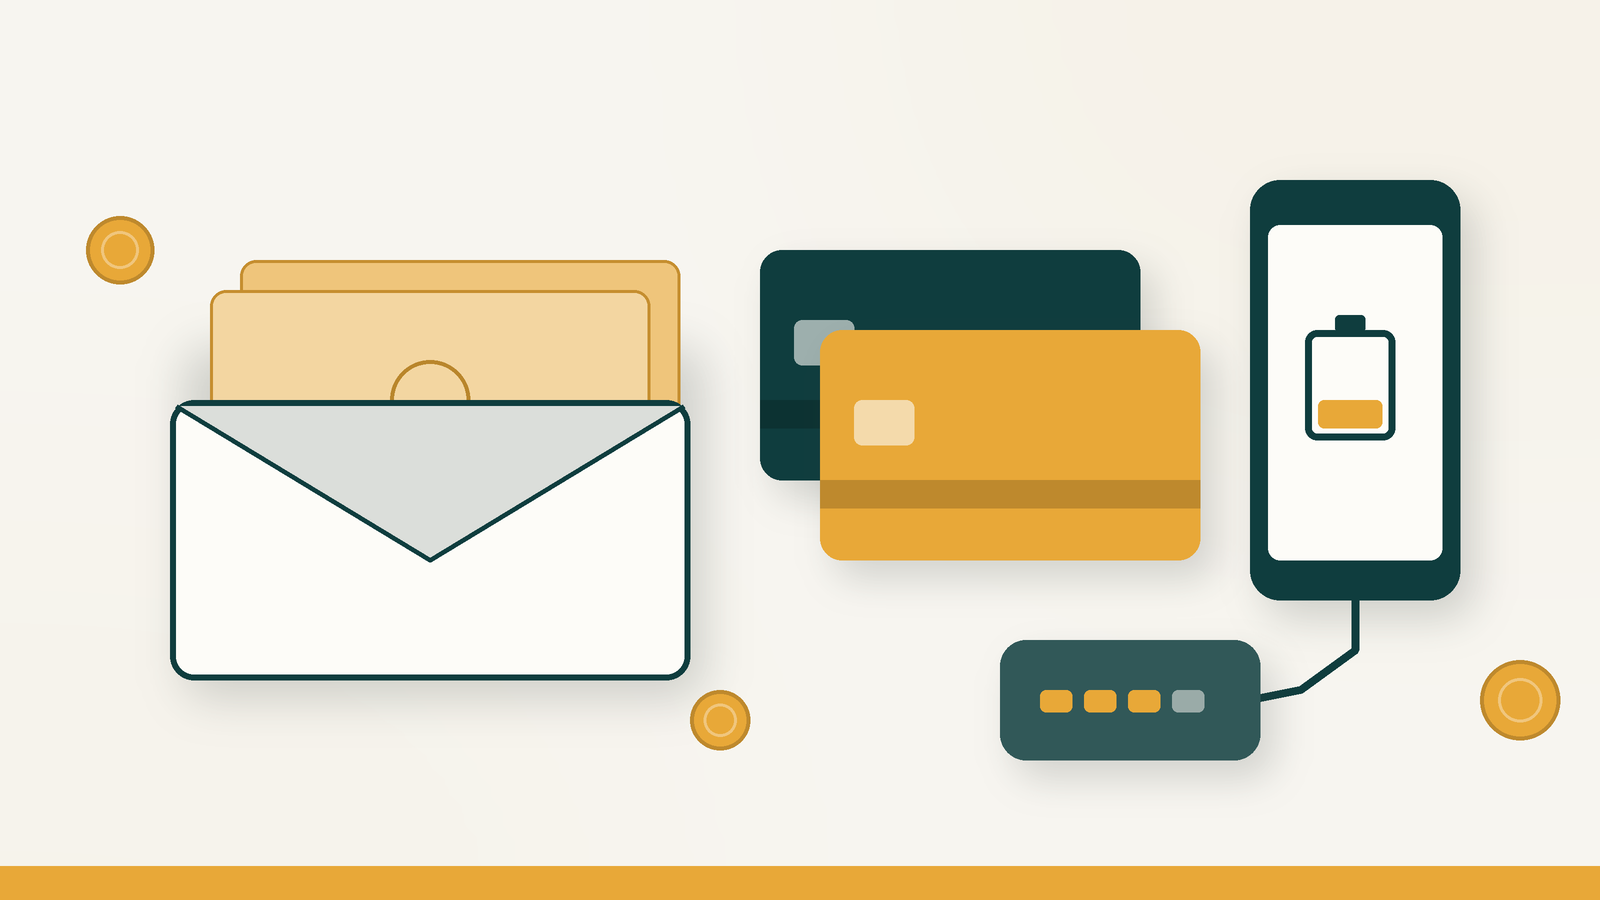
Обычный вечер, нужно оплатить продукты, а приложение банка не открывается. QR не проходит, перевод «висит», на кассе очередь. Чаще всего такие сбои длятся от нескольких минут до пары часов, но этого хватает, чтобы день пошёл наперекосяк: не на что заправиться, нечем заплатить за такси, нельзя перевести деньги родным. Зимой неприятностей больше: отключения света, слабая связь в дороге, разряженный на морозе телефон. Хорошая новость в том, что от таких ситуаций защищает простой запасной план. Он собирается за один вечер и почти ничего не стоит.
Почему всё в одном приложении — это риск
У многих в Казахстане вся денежная жизнь идёт через одно приложение: туда приходит зарплата, оттуда оплачиваются коммуналка, связь, рассрочки и переводы. Например, через Kaspi. Это удобно, пока всё работает. Но тогда любая проблема — технический сбой, заблокированная по ошибке карта, потерянный или сломанный телефон, подозрение банка на мошенничество — отрезает сразу от всех денег.
Запасной план — это не недоверие к своему банку. Это та же логика, что и у подушки безопасности: она нужна не потому, что вы ждёте беды, а чтобы мелкая неприятность не превратилась в долг или панику.
Три слоя запасного плана
1. Немного наличных дома и с собой
Наличные работают без связи, без электричества и без приложения. Держать много не нужно. Ориентир для дома — сумма, которой хватит на 2–3 дня обычной жизни: продукты, проезд или бензин, лекарства. Для семьи это обычно от 20 до 50 тысяч тенге, у каждого своя цифра — посчитайте по выписке, сколько у вас уходит за три средних дня.
- Храните эти деньги отдельно от «кошелька на неделю», например в конверте с понятной надписью для себя.
- Держите часть купюрами по 1000 и 2000 тенге: при сбое у продавца может не оказаться сдачи.
- С собой полезно носить небольшую сумму — на такси до дома или на один поход в магазин.
- Взяли из запаса — верните в ближайший день зарплаты. Иначе через пару месяцев конверт окажется пустым именно тогда, когда понадобится.
2. Карта второго банка
Вторая карта в другом банке — самый удобный резерв. Если не работает основной банк, работает другой. Держать на ней много не нужно: достаточно суммы на пару дней или возможности быстро пополнить её.
- Выберите карту без платы за обслуживание. Перед оформлением посмотрите тарифы: стоимость выпуска, снятие наличных, переводы в другие банки.
- Положите на неё небольшой постоянный остаток и не тратьте его на повседневные покупки.
- Раз в месяц проверяйте, что карта активна и не истёк срок её действия: резерв, о котором вы забыли на два года, может подвести.
- Не путайте вторую карту с кредитной. Резерв должен состоять из ваших денег, а не из лимита, который потом придётся гасить с процентами.
3. Телефон и доступы
Многие «сбои» на деле оказываются проблемой с телефоном: села батарея, нет связи, устройство разбилось или потерялось. Поэтому третья часть плана — про доступ к деньгам, а не про сами деньги.
- Зимой носите с собой заряженный пауэрбанк: на морозе батарея садится заметно быстрее.
- Положите в кошелёк хотя бы одну физическую карту, а не только её цифровую версию в телефоне.
- Запишите на бумаге официальные номера своих банков и храните дома. Если телефон потерян, звонить придётся с чужого.
- Проверьте, что знаете, как войти в интернет-банк с компьютера, если приложение недоступно.
- Не храните ПИН-коды и пароли рядом с картами, ни на бумаге, ни в заметках телефона.
Что делать в момент сбоя
Главное правило — не спешить и не делать лишних действий. Повторные платежи, переустановка приложения в панике, переводы «на всякий случай» чаще создают проблемы, чем решают их.
- Проверьте, проблема у вас или у банка. Откройте другой сайт или приложение. Если интернет работает, загляните в официальный канал банка: о массовых сбоях банки обычно сообщают сами.
- Не платите повторно. Если платёж «завис», не отправляйте его ещё раз: после восстановления могут пройти оба. Сохраните скриншот или чек и проверьте выписку, когда всё заработает.
- Переключитесь на резерв. Наличные или вторая карта закрывают срочные траты. Всё, что может подождать — коммуналка, рассрочка с платежом через неделю, крупная покупка, — подождёт.
- Не ищите «помощь» по объявлениям и в комментариях. Во время сбоев мошенники активизируются: пишут от имени поддержки, присылают ссылки «на восстановление доступа». Общайтесь только с официальным номером банка, который вы набрали сами.
- Следите за сроками платежей. Если сбой пришёлся на последний день платежа по кредиту, оплатите со второй карты или через другой банк и сохраните квитанцию. Если не получилось, позвоните в банк и зафиксируйте обращение.
Как встроить план в бюджет
Запасной план почти ничего не стоит, если собирать его постепенно. Удобно привязать его к дню зарплаты, как и другие регулярные решения.
- В первую зарплату снимите сумму для домашнего конверта. Если сразу тяжело, соберите её за два месяца.
- Во вторую — оформите карту второго банка и переведите на неё небольшой остаток.
- Добавьте в недельный лимит строчку «запас», чтобы деньги для резерва не исчезали в повседневных тратах. Как вести такой лимит, мы разбирали в статье о бюджете на неделю в тенге.
- Раз в квартал пересматривайте сумму: цены растут, и запас, рассчитанный год назад, может уже не покрыть три дня.
Чек-лист на один вечер
- Посчитать по выписке, сколько уходит за три обычных дня.
- Отложить эту сумму наличными в отдельный конверт, часть мелкими купюрами.
- Выбрать бесплатную карту второго банка и положить на неё небольшой остаток.
- Положить в кошелёк физическую карту, а в сумку — заряженный пауэрбанк.
- Записать на бумаге официальные номера банков.
- Договориться в семье, где лежит запас и в каких случаях его можно брать.
Сбой приложения нельзя предотвратить, но можно сделать так, что он станет мелкой неприятностью на полчаса, а не поводом брать микрозайм или занимать у знакомых. Для этого не нужны большие деньги — только немного порядка заранее.
Понравилась статья?