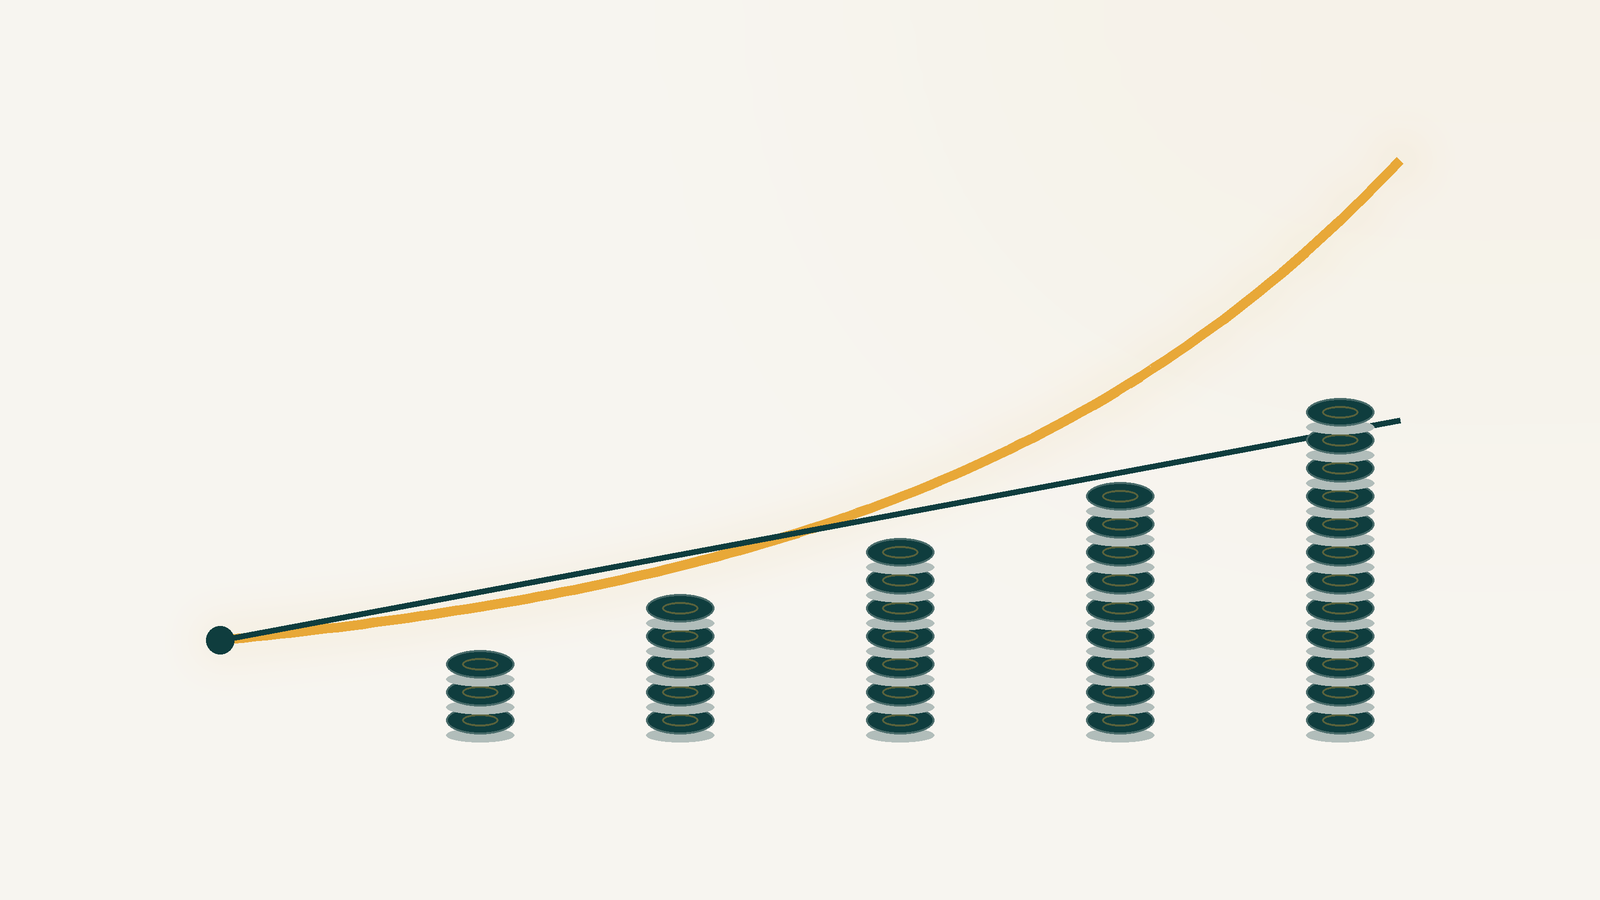
«Всего 3% в месяц» звучит безобидно. Умножаем на 12 — получается 36% в год. Неприятно, но понятно. Только на самом деле, если долг не гасить и проценты начисляются на проценты, за год он вырастет примерно на 42,6%, а за два года увеличится почти вдвое. Мозг охотно умножает, но плохо представляет, как растёт то, что растёт от уже выросшего. У этой ошибки есть название — ошибка экспоненциального роста.
Что нашли экономисты
Виктор Станго и Джонатан Зинман в 2009 году опубликовали в The Journal of Finance статью «Ошибка экспоненциального роста и финансы домохозяйств». Они определяют её как устойчивую привычку интуитивно «выпрямлять» экспоненту — представлять рост как прямую линию.
Для проверки авторы использовали американские обследования финансов домохозяйств 1977 и 1983 годов. В них был такой вопрос: представьте, что вы покупаете мебель за 1000 долларов и выплачиваете её продавцу 12 ежемесячными платежами. Сколько, по-вашему, она обойдётся в итоге, со всеми процентами? Затем человека спрашивали, какой годовой ставке это соответствует.
Ответы на первый вопрос сами по себе показательны. Чаще всего люди называли 1200 долларов, что соответствует ставке около 35% годовых, а среднему ответу (около 1350 долларов) соответствовала ставка около 57%. Но когда этих же людей просили назвать ставку, почти все называли цифру ниже той, что на самом деле следовала из их собственной суммы. Логика понятна: переплата 200 долларов на 1000 «выглядит» как 20%. Но долг гасится каждый месяц, и в среднем вы пользуетесь лишь примерно половиной суммы, а платите проценты так, будто держали всю.
Главное — что эта ошибка не просто арифметическая курьёзность. По данным Станго и Зинмана, домохозяйства, которые сильнее «выпрямляют» проценты, больше занимают, меньше копят, чаще выбирают короткие сроки по кредитам и вкладам и больше выигрывают от финансовых консультаций. И это не просто другое название общей финансовой неграмотности: эффект сохранялся с учётом широкого набора характеристик домохозяйств.
Три примера в тенге
Цифры ниже — простые расчёты для иллюстрации, а не предложения конкретных банков.
- Рассрочка с переплатой. Вы покупаете технику за 1 000 000 ₸ и платите 12 месяцев по 100 000 ₸, всего 1 200 000 ₸. Кажется, что это 20% переплаты. Но если пересчитать в годовую ставку с учётом того, что долг уменьшается каждый месяц, получится около 35% годовых, а эффективная ставка — около 41%.
- «Всего 3% в месяц». Если долг не гасить и проценты прибавляются к нему, за 12 месяцев он вырастет в 1,426 раза, а не в 1,36. За 24 месяца — в 2,03 раза, а не в 1,72, как подсказывает линейная интуиция.
- Вклад на десять лет. Положили 1 000 000 ₸ под 14% годовых (это просто пример) и каждый год оставляете проценты на вкладе. Интуиция подсказывает: 14% × 10 лет = плюс 140%, то есть 2,4 млн ₸. На деле получится около 3,7 млн ₸. Правда, инфляция за эти годы тоже съест часть этой суммы, но сама механика роста работает в вашу пользу.
Экспонента играет в обе стороны: долг растёт быстрее, чем кажется, но и накопления, если их не трогать, растут быстрее, чем кажется.
Помогает ли просто показать расчёт
Гопи Шах Года, Коллин Флаэрти Манчестер и Аарон Соджорнер провели в США большой полевой эксперимент с пенсионными накоплениями (опубликован в Journal of Public Economics в 2014 году). Части участников отправили по почте вместе с обычной информацией о пенсионном плане расчёт того, какой доход на пенсии дадут их взносы. Получившие такой расчёт чаще меняли размер взносов. Среди тех, кто что-то изменил, прибавка составила около 1150 долларов в год. То есть людям не обязательно учить формулы: достаточно увидеть готовую цифру будущей суммы.
Как не попадаться на линейную интуицию
- Смотрите на ГЭСВ, а не на ежемесячный платёж и «процент в месяц». В Казахстане банки и микрофинансовые организации обязаны указывать годовую эффективную ставку вознаграждения. Именно она показывает реальную цену денег с учётом того, как гасится долг и какие есть комиссии.
- Пользуйтесь правилом 72. Разделите 72 на годовую ставку — получите примерное число лет, за которое сумма удвоится. Под 14% — примерно за 5 лет, под 24% — примерно за 3 года. Работает и для вклада, и для долга, который не гасится.
- Считайте на калькуляторе, а не в голове. Кредитный или депозитный калькулятор, в приложении банка или онлайн, учтёт проценты на проценты. Интуиция, как показывают Станго и Зинман, обычно этого не делает.
- Переводите переплату в годовые. Когда видите «переплата 200 000 ₸ за год», спросите себя или консультанта, какая это годовая ставка. Ответ почти всегда будет выше, чем кажется на глаз.
- Посмотрите на свои накопления на 10 лет вперёд. Вспомните эксперимент Годы и коллег: конкретная цифра будущей суммы мотивирует сильнее, чем общие слова о пользе накоплений. Посчитайте, во что превратятся ваши ежемесячные отчисления через 5 и 10 лет, — и запишите результат там, где будете его видеть.
Проценты не злые и не добрые. Они просто растут не по прямой. Если помнить об этом каждый раз, когда видите «всего … в месяц» или «всего … годовых», решения о долгах и накоплениях получаются заметно трезвее.
Найдено на просторах интернета.
Использованы материалы:
- Victor Stango, Jonathan Zinman, Exponential Growth Bias and Household Finance — The Journal of Finance, 2009 — doi.org/10.1111/j.1540-6261.2009.01518.x
- Victor Stango, Jonathan Zinman, Exponential Growth Bias and Household Finance (рабочая версия) — papers.ssrn.com/sol3/papers.cfm?abstract_id=1081633
- Gopi Shah Goda, Colleen Flaherty Manchester, Aaron Sojourner, What Will My Account Really Be Worth? An Experiment on Exponential Growth Bias and Retirement Saving — NBER Working Paper 17927 (Journal of Public Economics, 2014) — nber.org/papers/w17927
- О внесении изменения в постановление Правления Национального Банка РК по расчёту ГЭСВ (с 15 мая 2023 года) — adilet.zan.kz/rus/docs/V2300031998
Понравилась статья?