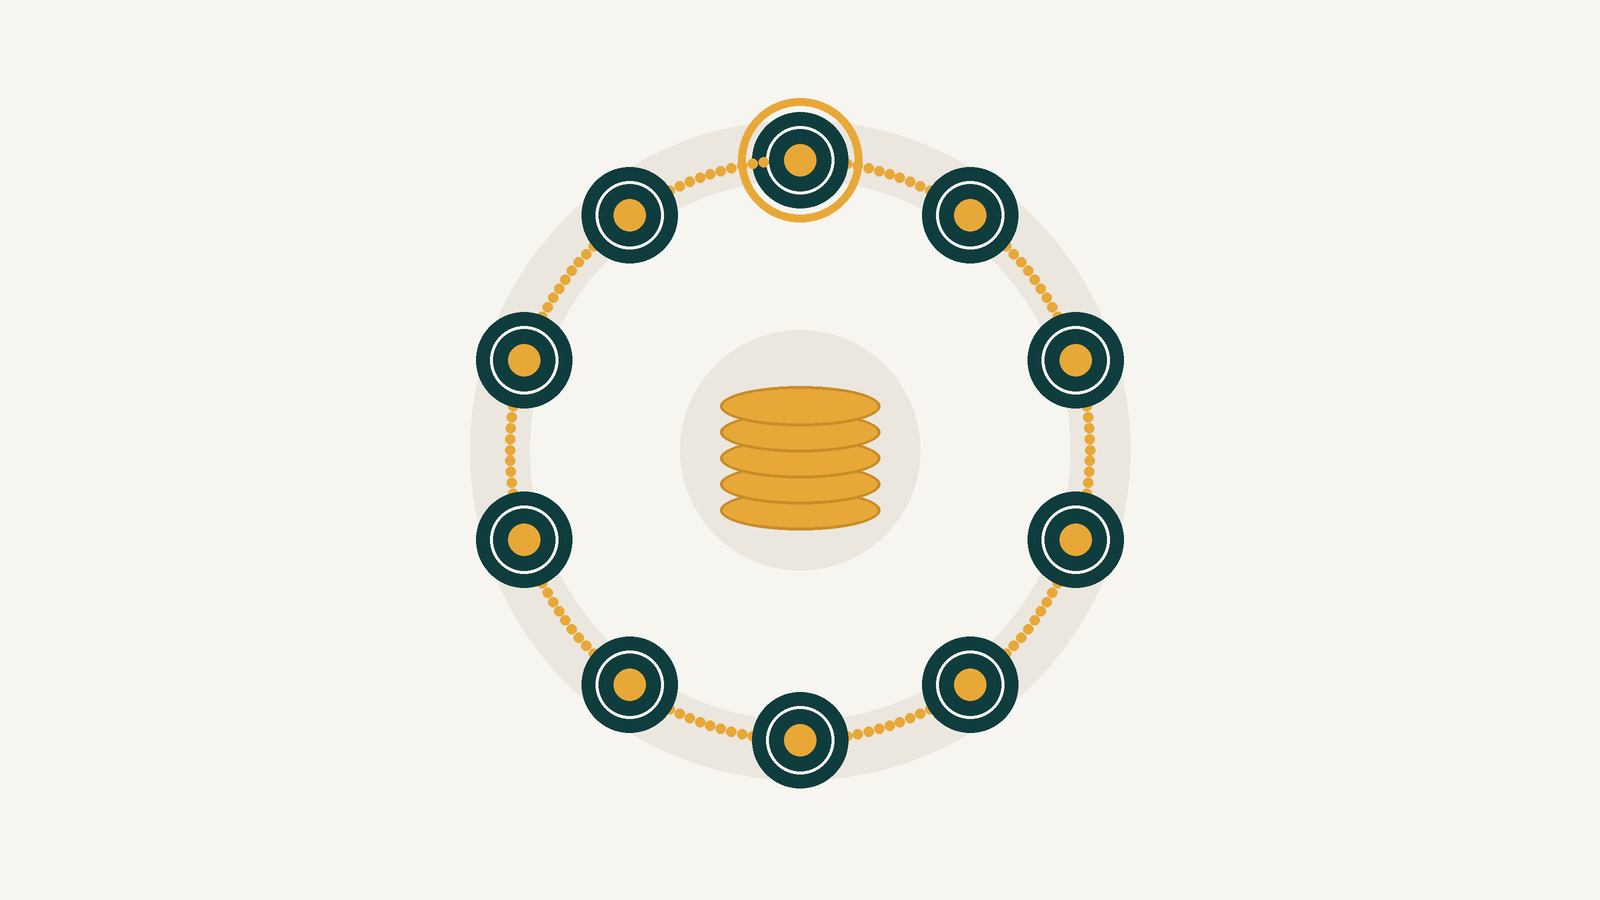
Десять коллег договариваются: каждый месяц все сдают по 30 000 ₸, и вся сумма — 300 000 ₸ — уходит одному человеку. Через десять месяцев круг замыкается, каждый получил «свою» крупную сумму. Процентов никто не платит и не получает. Банка нет, договора тоже. В странах бывшего СССР такую схему часто называют «кассой» или «чёрной кассой», в мире — ROSCA, rotating savings and credit association, «ротационная ассоциация сбережений и кредита».
С точки зрения учебника по финансам это странный инструмент. Тот, кто получает деньги последним, просто десять месяцев отдавал свои деньги другим под ноль процентов. Он мог бы с тем же успехом складывать их на депозит и ещё заработать. Почему же такие кассы десятилетиями существуют по всему миру — от африканских деревень до офисов в больших городах?
Что выяснили в Кении
Экономист Мэри Кей Гугерти из Вашингтонского университета изучила 70 таких касс в сельских районах западной Кении. Их вели женские группы взаимопомощи, всего в выборке было 1066 участниц, интервью проводили в 1998–1999 годах. Работа вышла в журнале Economic Development and Cultural Change в 2007 году под говорящим названием «You Can’t Save Alone» — «В одиночку не накопишь».
Классические объяснения были такие. Первое — касса помогает быстрее купить дорогую неделимую вещь: экономисты Тимоти Бесли, Стивен Коут и Гленн Лоури в 1993 году показали в American Economic Review, что в такой схеме все, кроме последнего, получают нужную сумму раньше, чем если бы копили сами. Второе — касса работает как страховка. Третье — помогает спрятать деньги от мужа или родни.
Данные Гугерти с этими объяснениями сходились плохо:
- В 96% касс очередь была известна заранее, ещё до первого взноса. Как страховка такая схема работает слабо: получить деньги «когда прижмёт» нельзя.
- Ни одна касса не платила процентов, а в 37% очередь повторялась из круга в круг одной и той же. Если бы смысл был только в том, чтобы получить деньги пораньше, последним в очереди незачем было бы оставаться.
- Деньги из кассы чаще тратили не на одну крупную вещь, а на несколько: школьные взносы, вещи для дома, еду.
- Скрыть деньги от семьи касса тоже не помогала: встречи проходили открыто, обычно дома у получательницы, с угощением.
Главная причина — дисциплина
Когда участниц спросили, зачем они вообще вступили в кассу, самым частым ответом было: дома деньги расходятся на мелкие нужды (около 37% в открытом вопросе). Ещё около 22% сказали, что сидя вместе с другими «появляются силы копить». На давление мужа, родственников или страх кражи ссылались лишь около 10%. Когда тот же вопрос задали с готовыми вариантами, на первое место вышло именно «силы копить рядом с другими».
Цитаты из работы звучат очень знакомо: «Одной не накопишь — деньги легко потратить», «Когда деньги лежат дома, начинаешь их транжирить», «Касса заставляет искать деньги, чтобы отложить».
Интересно, как именно группы себя страховали от соблазна. Взнос сдают публично, на глазах у всех. Получательница тоже должна внести свою долю «самой себе», а если не внесла, её записывают в должницы, и группа следит, чтобы она вернула этот долг самой себе на одной из следующих встреч. В 59% касс участницы ещё и заранее договаривались, на что потратят деньги. Иногда группа вместе ходила за покупкой или сразу приносила купленную вещь. Получался двойной замок: и на откладывание, и на трату.
Вывод Гугерти: негибкость кассы — не недостаток, а то, ради чего в неё вступают. Это внешний «будильник» для тех, кому трудно копить в одиночку.
Обратная сторона
У этой дисциплины есть цена, и её стоит видеть честно:
- Нет процентов. Последние в очереди фактически дают остальным беспроцентный заём. При инфляции через десять месяцев те же 300 000 ₸ покупают меньше, чем в начале.
- Нет защиты. Если кто-то получил сумму в начале круга и перестал платить, вернуть деньги можно только уговорами. Даже в кенийских кассах, где все друг друга знали, часть взносов срывалась — чаще в тяжёлые месяцы.
- Давление группы работает в обе стороны. Оно помогает копить, но может заставить платить взнос из кредитки, лишь бы не подвести людей.
Как пользоваться идеей кассы с умом
Можно не отказываться от кассы, а применять её только там, где она действительно полезна:
- Только с теми, кого хорошо знаете. Коллеги, с которыми работаете не первый год, семья, близкие друзья. Небольшой круг, понятный срок.
- Записывайте условия. Сумма взноса, дата, очередь, что делать, если кто-то уходит или задерживает платёж. Хватит общего чата с закреплённым сообщением.
- Взнос — из бюджета, а не из долга. Если 30 000 ₸ в месяц можно найти только с кредитки, касса превращается в дорогой кредит.
- Если вы в конце очереди, сравните с депозитом. Условно: 30 000 ₸ в месяц на сберегательном счёте за десять месяцев дадут те же 300 000 ₸ плюс проценты. Если вы и так дисциплинированно откладываете, касса вам, скорее всего, не нужна.
- Решите заранее, на что пойдут деньги. Это самый ценный приём кенийских касс: цель названа до того, как сумма пришла.
- Отличайте кассу от пирамиды. В настоящей кассе каждый получает ровно столько, сколько внёс. Если обещают «доход» за то, что приведёте новых участников, это уже не касса.
Касса без кассы
Главный урок исследования даже не про кассы. Людям помогает копить не процент, а внешняя рамка: регулярность, свидетели и заранее названная цель. Её можно собрать и без коллег. Например, договориться с другом, что каждый месяц вы оба отчитываетесь о переводе в копилку. Или открыть отдельный сберегательный счёт, назвать его целью и написать дату. Касса — старый и честный способ сказать себе: «Одной не накопишь, значит, будем копить вместе». Важно, чтобы при этом деньги работали на вас, а не терялись по дороге.
Найдено на просторах интернета.
Использованы материалы:
- Mary Kay Gugerty, You Can’t Save Alone: Commitment in Rotating Savings and Credit Associations in Kenya — Economic Development and Cultural Change, 2007, т. 55, № 2, с. 251–282 — doi.org/10.1086/508716
- Рабочая версия статьи (январь 2005, полный текст) — findevgateway.org/sites/default/files/publications/files/mfg-en-paper-you-cant-save-alone-commitment-in-rotating-savings-and-credit-associations-in-kenya-sep-2004.pdf
- Timothy Besley, Stephen Coate, Glenn Loury, The Economics of Rotating Savings and Credit Associations — American Economic Review, 1993, т. 83, № 4, с. 792–810 — ideas.repec.org/a/aea/aecrev/v83y1993i4p792-810.html
Понравилась статья?