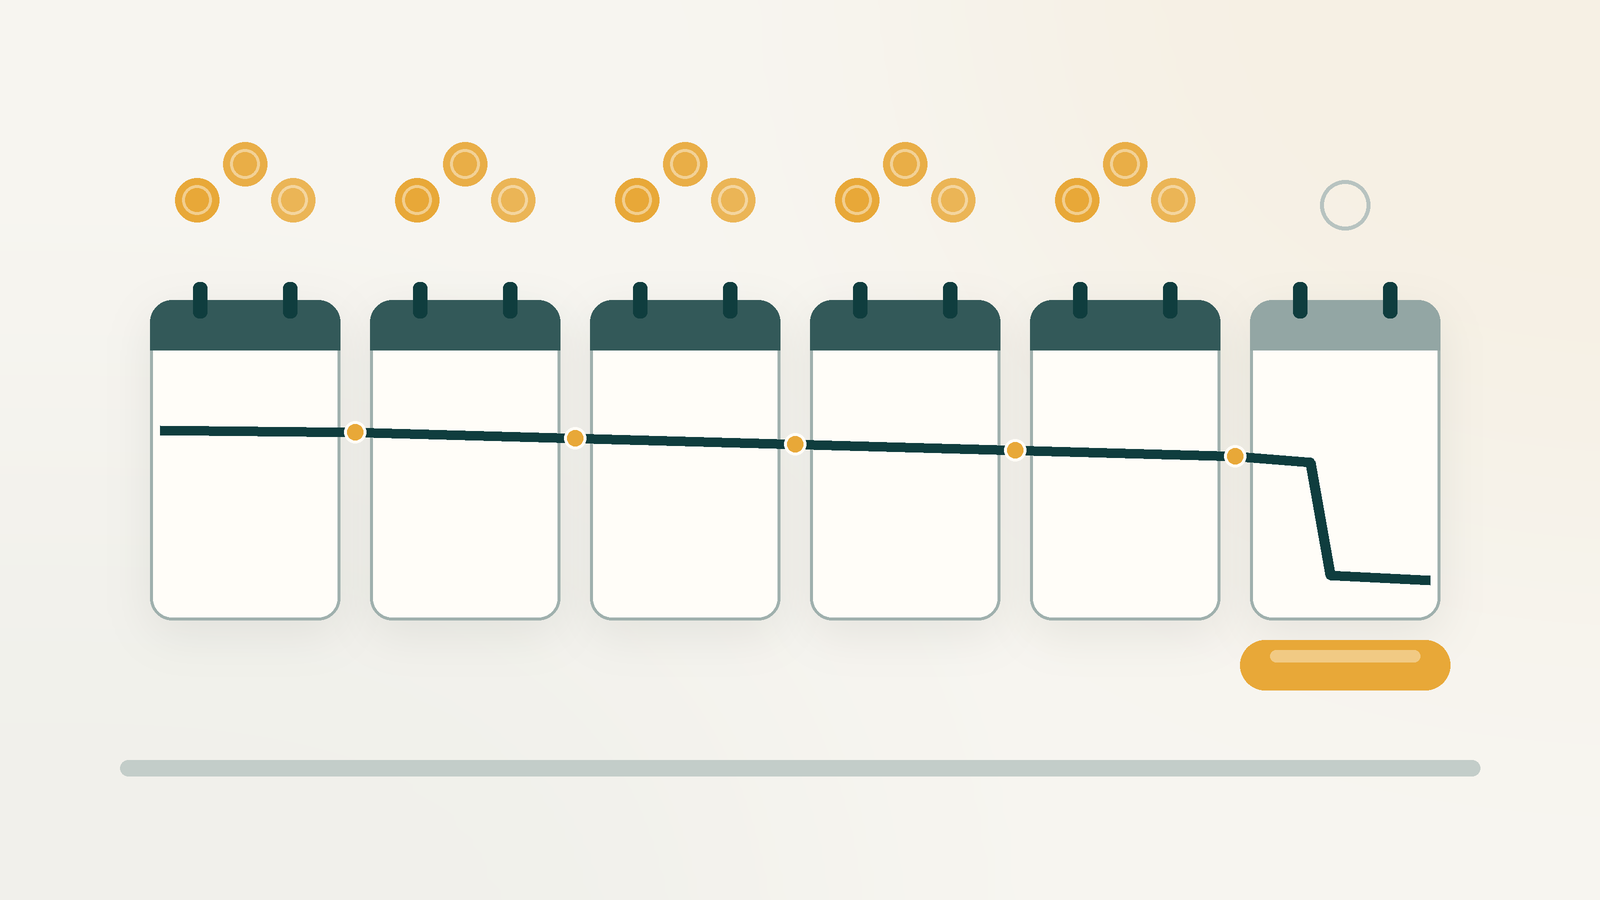
Когда человек теряет работу, кажется, что самый тяжёлый момент — первый месяц. Исследование банковских счетов 182 тысяч американских семей показало другое. Сильнее всего траты падали не в момент увольнения, а позже — в месяц, когда заканчивалось пособие. Хотя дата этого «обрыва» была известна заранее.
Что изучали
Экономисты Питер Ганонг и Паскаль Ноэль из Чикагского университета опубликовали работу «Consumer Spending during Unemployment: Positive and Normative Implications» в журнале American Economic Review в 2019 году. Они получили обезличенные данные JPMorgan Chase Institute: доходы и расходы семей по текущим и кредитным картам, снятие наличных и электронные платежи, помесячно.
В выборку вошли 182 тысячи семей из 20 штатов США, которые с января 2014 по июнь 2016 года получали пособие по безработице на банковский счёт. В большинстве этих штатов пособие платили ровно шесть месяцев. Значит, каждый получатель знал дату, когда деньги перестанут приходить.
У этих семей было немного свободных денег. Медианный остаток на текущем счёте составлял 1 250 долларов. По грубой оценке авторов, медианные ликвидные сбережения таких семей — около 4 тысяч долларов.
Два обрыва вместо одного
Траты на повседневные нужды (продукты, бытовые расходы и т. п.) повели себя так:
- В начале безработицы они упали примерно на 6%.
- Пока шло пособие, снижались медленно, меньше чем на 1% в месяц.
- В месяц окончания пособия упали ещё примерно на 12%. Это больше, чем все предыдущие снижения вместе взятые.
Можно было бы подумать, что люди просто перестали платить по счетам, а на еду тратили как раньше. Оказалось наоборот: резко сократились именно траты на продукты, лекарства и доплаты за лечение. И это не было разовым провалом: сниженные расходы держались как минимум пять месяцев после окончания выплат.
Ещё два наблюдения из работы:
- Флорида. Там пособие меньше (около 40% прежнего дохода получателя) и длится четыре месяца, а не шесть. Траты падали сильнее в начале и обрывались уже после четвёртого месяца, точно по графику выплат.
- Нью-Джерси. Там пособие начинают платить быстро, и многие получали последнюю зарплату и первое пособие в один месяц. Доход в этот месяц временно вырастал примерно на 10%, и траты тоже вырастали, хотя люди знали, что дальше денег станет меньше.
Шанс найти работу перед окончанием пособия немного вырос: с 19% за месяц до последней выплаты до 26% в последний месяц. Но этого всплеска, по расчётам авторов, слишком мало, чтобы объяснить падение трат.
Почему так происходит
Если семья живёт с расчётом на будущее, предсказуемое падение дохода не должно резко менять траты. Достаточно заранее откладывать часть пособия и плавно растянуть деньги. Нехватка кредита этого не объясняет: чтобы отложить, занимать ничего не нужно.
Авторы проверили разные модели поведения. Данные лучше всего описывает модель, где часть людей живёт «здесь и сейчас»: тратит почти столько, сколько приходит в этом месяце, и откладывает решение на потом. По оценке авторов, в момент окончания пособия таких было около трети. Это не про глупость. В стрессе трудно думать о месяце, до которого ещё полгода.
Как это устроено в Казахстане
У нас похожую роль играет социальная выплата по случаю потери работы из Государственного фонда социального страхования (ГФСС). Её платят тем, за кого работодатель перечислял социальные отчисления. Условия прописаны в статье 118 Социального кодекса.
- Размер. Берут доход, с которого платились соцотчисления за последние 24 месяца, и делят на 24, даже если в какие-то месяцы отчислений не было. Это не зарплата «на руки». Результат умножают на коэффициент замещения 0,45 и на коэффициент стажа участия: от 0,7 при стаже от 6 до 12 месяцев до 1,0 при стаже от 60 месяцев (за каждые следующие 12 месяцев прибавляется 0,02, но не выше 1,3).
- Срок сейчас. От одного месяца при стаже участия 6–12 месяцев до шести месяцев при стаже от 60 месяцев.
- Срок с 1 января 2027 года. По Закону от 11 июня 2026 года № 306-VIII максимальный срок сокращается до трёх месяцев (при стаже от 24 месяцев). Появляется потолок: не больше 45% от семи минимальных зарплат, установленных на дату возникновения права. Повторно выплату можно будет назначить не раньше чем через 12 месяцев после месяца последнего получения. Тем, кто получает выплату на 31 декабря 2026 года, её продолжат платить до утверждённого срока.
- Порядок. Сначала нужно зарегистрироваться как ищущий работу: в карьерном центре, через eGov.kz или Enbek.kz. По разъяснению ГФСС, в пилотном проекте с 1 октября 2026 года статус безработного присваивают не через 2, а через 13 дней, чтобы карьерный центр успел подобрать вакансии.
Это значит, что у казахстанской выплаты тоже есть заранее известная дата окончания. А с 2027 года этот срок станет короче.
Как не попасть во второй обрыв
- В первую же неделю посчитайте дату и сумму. Узнайте свой стаж участия и примерный размер выплаты. Отметьте в календаре месяц, когда она закончится. Это ваш «второй обрыв», к нему надо готовиться с первого дня.
- Живите на уровень «после выплаты», а не «во время». Сразу урежьте бюджет до суммы, на которую сможете жить без выплаты, а саму выплату по возможности откладывайте. Если не получается целиком, откладывайте хотя бы часть.
- Не тратьте разовые деньги как обычный доход. Последняя зарплата, компенсация за отпуск, выходное пособие — это запас на месяцы поиска, а не повод для покупки.
- Посчитайте в тенге. Условный пример: доход, с которого платились соцотчисления, в среднем 300 000 ₸ в месяц за два года, стаж участия пять лет (коэффициент 1,0). Выплата: 300 000 × 0,45 × 1,0 = 135 000 ₸ в месяц до удержаний. Если семья тратит 250 000 ₸, разница в 115 000 ₸ каждый месяц покрывается из подушки. Сразу видно, на сколько месяцев её хватит.
- Защитите обязательные платежи заранее. Если есть кредит, говорите с банком о реструктуризации до просрочки, пока вы ещё платёжеспособны, а не после окончания выплат.
- Используйте исследование как аргумент для подушки. Резерв на 3–6 месяцев нужен не только «на всякий случай». Он сглаживает именно тот момент, где в исследовании траты на еду и лекарства падали сильнее всего.
Главный вывод исследования простой: худший месяц безработицы часто можно предсказать заранее. А значит, к нему можно подготовиться.
Найдено на просторах интернета.
Использованы материалы:
- Peter Ganong, Pascal Noel, Consumer Spending during Unemployment: Positive and Normative Implications — American Economic Review, 2019, т. 109, № 7, с. 2383–2424 — doi.org/10.1257/aer.20170537
- Рабочая версия: NBER Working Paper 25417 (январь 2019) — nber.org/papers/w25417
- Социальный кодекс Республики Казахстан от 20 апреля 2023 года № 224-VII, статья 118 — adilet.zan.kz/rus/docs/K2300000224 (текст сверен по копии zakon.uchet.kz/rus/docs/K2300000224)
- Закон Республики Казахстан от 11 июня 2026 года № 306-VIII (изменения в статью 118 Социального кодекса, введение в действие — статья 2) — zakon.uchet.kz/rus/history/Z2600000306/11.06.2026
- ГФСС, «Внедряемые новые параметры социальных выплат: социальная выплата по потере работы» — gfss.kz/en/about-the-fund/legislation/
Понравилась статья?